J&H HOME(株)の小野弘志です。
本日の東日本橋は晴れ。朝から関東地方は地震が続き、茨城県や千葉県が揺れています。4時13分ごろの地震では最大震度4を観測しましたが、都心は震度1だったため、私は目も覚めませんでした。
先日、弊社がある中央区の「地域防災拠点会議」に出出席しました。災害時に避難所となる小学校で、どのように迅速かつ安全に避難者を受け入れるかを、行政と議論する場です。
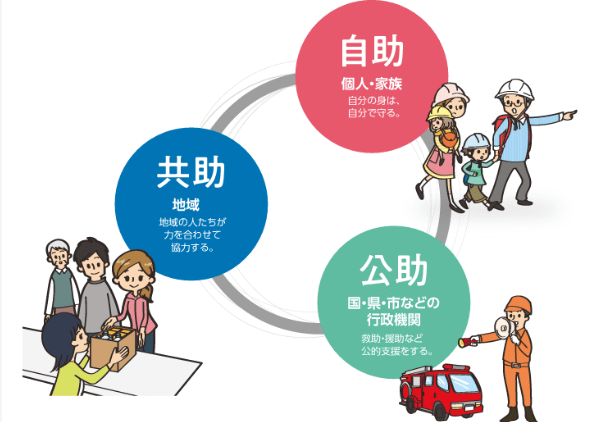
災害時の救助は、まず自分や家族を守る「自助」、地域住民で助け合う「共助」、自治体が物資などを配る「公助」の3つに分けて考えられます。時間の目安としては、発災直後から10時間以内が「自助」、72時間以内が「共助」、それ以降が「公助」とされているようです。
その中の「共助」について、自治体は町会組織にその役割を委ねているため、定期的に地域防災拠点会議を開いて避難所運営の議論を重ねています。しかし、この会議の「形骸化」を参加者は心配しています。
意思決定の流れは【自治体 → 町会(住民)→ 避難所】となるはずですが、都心の現実として、住民の多くが暮らす「マンション」がこの会議に参加していません。自治体側は「マンションは建物自体で自治するため、会議への参加は必要ない」という見解です。しかし、今や中央区では町会員のほとんどがマンション暮らしです。「では、誰が避難所の運営を行うのか」という根本的な問いに対する答えがないまま、会議は何年も続いています。自治体は参加を促してはいるものの、マンション自治会への強制力はありません。これでは、誰のための避難所で、誰を共助するのかが見えなくなってしまいます。
ここで考えられるのが、「帰宅困難者」の受け入れです。
東日本大震災が金曜日の午後に発災した際、夕方から深夜にかけて歩いて自宅へ帰る人の長蛇の列ができました。この教訓から、現在は首都直下地震などが起こった場合、一斉帰宅をせず、交通機関が動くまで会社に留まることが推奨されています。帰宅を急ぐ人が道路を塞いでしまえば、緊急車両が火災などの現場に急行できなくなるからです。
東日本大震災が金曜日の午後に発災した際、夕方から深夜にかけて歩いて自宅へ帰る人の長蛇の列ができました。この教訓から、現在は首都直下地震などが起こった場合、一斉帰宅をせず、交通機関が動くまで会社に留まることが推奨されています。帰宅を急ぐ人が道路を塞いでしまえば、緊急車両が火災などの現場に急行できなくなるからです。
しかし、実際には「家族の安全を確認したい」という心理から、多くの人が避難場所で休みながら家路につくことが予想されます。そのため自治体も避難所の開設が必要だと考えているわけですが、そうなると避難所は「地域住民のため」ではなく、事実上「地域で働く人たち(帰宅困難者)の受け入れ先」になります。
であれば、地域防災拠点会議には「地域企業」の参加も不可欠ですし、会議で決定された事項を企業側と共有することが極めて重要になるはずです。
東日本大震災の直後、避難所はカオス状態だったといいます。当時の町会の方々は避難所運営にかかりきりになり、自分の家族の安否確認すらできないまま、翌朝まで運営を続けられたそうです。この教訓を生かし、「誰のために、誰が避難所を運営するのか」という建付けをいま整理しておかなければ、また同じことが繰り返されます。
想定されている首都直下型地震では、ビルや建物の半壊、そして大勢の負傷者が出ることが予想されています。その中で「共助」とは、文字通り「共に助け合うもの」でなければません。それは決して行政や町会から提供される「サービスではない」ということを、官民問わず一人ひとりが自覚することが、今一番大事なことだと感じています。
さて、昨日の金融市場は、イラン情勢の悪化に伴う原油価格の高騰と、産油国の供給量増加に関するニュースに振り回される展開となりました。株価は先週末からの上昇分をほぼ失うところまで下落しましたが、引けにかけて買い戻されています。終値では、ダウ平均(Dow)が0.66%安、ナスダック(Nasdaq)が0.22%安で取引を終えました。
また、米連邦準備理事会(FRB)が7日に公表した、9月15─16日開催の連邦公開市場委員会(FOMC)の議事要旨によると、利上げに踏み切った理由を巡って当局者間の見解が分かれていたことが明らかになりました。
一部の参加者は「エネルギーなどの価格ショックによる影響を抑えるために必要だ」と判断した一方、よりタカ派的な参加者は「需要主導のインフレが生じつつあることへの備えとして必要だ」と捉えています。また、一部の当局者からは、債券市場の混乱に備えて中央銀行として対応策を準備すべきだ、との意見も示されました。
議事要旨には次のように記されています。
「多くの参加者は、リスク管理の観点から政策金利の誘導目標レンジをより高めに推移させることが賢明だと強調した。これは、需要が予想以上に強まったり、供給面で新たな悪影響を伴うショックが起きたりすることで、インフレ率が目標を上回ったまま高止まりする事態への備えとなる」
「多くの参加者は、リスク管理の観点から政策金利の誘導目標レンジをより高めに推移させることが賢明だと強調した。これは、需要が予想以上に強まったり、供給面で新たな悪影響を伴うショックが起きたりすることで、インフレ率が目標を上回ったまま高止まりする事態への備えとなる」
この内容からさらなる利上げが想起され、債券価格は下落(金利は上昇)。米10年債金利は一時5.365%まで上昇したものの、引けは5.286%でした。
一方、日経平均株価の先物価格は69,700円、日本国債の10年債金利は3.10%で引けたため、本日の国内市場もこの水準からスタートすると思われます。
金利の上昇は、我々不動産業者にとって営業上の大きなネック(障害)になっています。ビジネスの現場としては、なるべく金利の上昇は避けてほしいというのが本音です。しかし、中長期的な景気拡大のためにどうしても必要であるならば、過度に景気を冷やすことなく、絶妙なバランスで舵取り(運用)をしていただきたいと切に願っています。2026年10月8日